El método de los sobres: guía práctica en euros
Pagar con tarjeta o con el móvil es tan cómodo que el dinero deja de sentirse real. El método de los sobres, que en redes verás como cash stuffing, propone lo contrario: repartir en efectivo lo que vas a gastar en cada categoría y pagar solo con lo que hay en cada sobre. Cuando un sobre se vacía, se acabó esa partida hasta el mes siguiente.
Parece de otra época, pero funciona por una razón muy simple: ver cómo baja el dinero cambia cómo decides.
Por qué funciona
- Pone un límite físico. Con la tarjeta siempre puedes gastar un poco más; con un sobre, no.
- Te obliga a decidir antes. Tienes que pensar cuánto quieres gastar en ocio o en el súper al principio del mes, no en la caja.
- Hace visibles los gastos hormiga. Pagar 3,20 € de un sobre que solo tiene 15 € duele más que un toque con el móvil.
No hace falta usarlo para todo. Mucha gente lo aplica solo a las dos o tres categorías donde suele pasarse.
Cómo empezar en 5 pasos
1. Haz tu presupuesto
Primero necesitas saber cuánto entra y cuánto se va en fijos. Si no lo tienes, empieza por la guía de cómo hacer un presupuesto mensual.
2. Elige las categorías en efectivo
Los gastos fijos (alquiler, recibos) siguen por banco. Los sobres son para los variables, que es donde se escapa el dinero. Las más habituales:
- Supermercado
- Ocio y restaurantes
- Gasolina o transporte
- Ropa
- Regalos
- Cuidado personal
- Imprevistos pequeños
3. Asigna una cantidad a cada sobre
Ejemplo para un mes: súper 280 €, ocio 100 €, gasolina 80 €, ropa 40 €, regalos 30 €, cuidado personal 25 €. Total en efectivo: 555 €.
Si cobras semanal o prefieres no llevar tanto efectivo, divide por semanas: 70 € de súper cada lunes, por ejemplo.
4. Saca el dinero y reparte
El día de cobro, saca el efectivo y mételo en cada sobre. Pide billetes pequeños, porque te facilitan el reparto. Muchas personas disfrutan este momento: es casi un ritual mensual.
5. Paga solo con el sobre de cada categoría
Vas al súper con el sobre del súper. Si te quedas sin dinero el día 24, tienes dos opciones: esperar o mover dinero de otro sobre de forma consciente. Lo que no vale es sacar la tarjeta sin pensar.
Qué hacer con lo que sobra
Si a final de mes queda dinero en algún sobre, tienes tres opciones, todas buenas:
- Pasarlo al mes siguiente en la misma categoría.
- Llevarlo a un sobre de ahorro o al fondo de emergencia.
- Usarlo para un reto de ahorro, como el reto de las 52 semanas.
Sobres y tarjeta: el sistema mixto
Muchos pagos hoy son solo online, así que un sistema 100 % en efectivo es poco práctico. Lo que mejor funciona es una mezcla:
- Fijos y compras online: tarjeta, controlados desde el presupuesto.
- Variables donde te pasas: sobres.
- Sobres "virtuales": algunos bancos permiten crear huchas o subcuentas. Puedes replicar el método con ellas para la parte digital.
Ventajas e inconvenientes
Ventajas: control inmediato, cero aplicaciones, muy visual, fácil de entender en pareja o con hijos adolescentes.
Inconvenientes: llevar efectivo encima tiene riesgos, no sirve para compras online y requiere ir al cajero. Por eso es mejor guardar los sobres en casa y llevar contigo solo el de la compra que vayas a hacer.
Cómo organizar los sobres
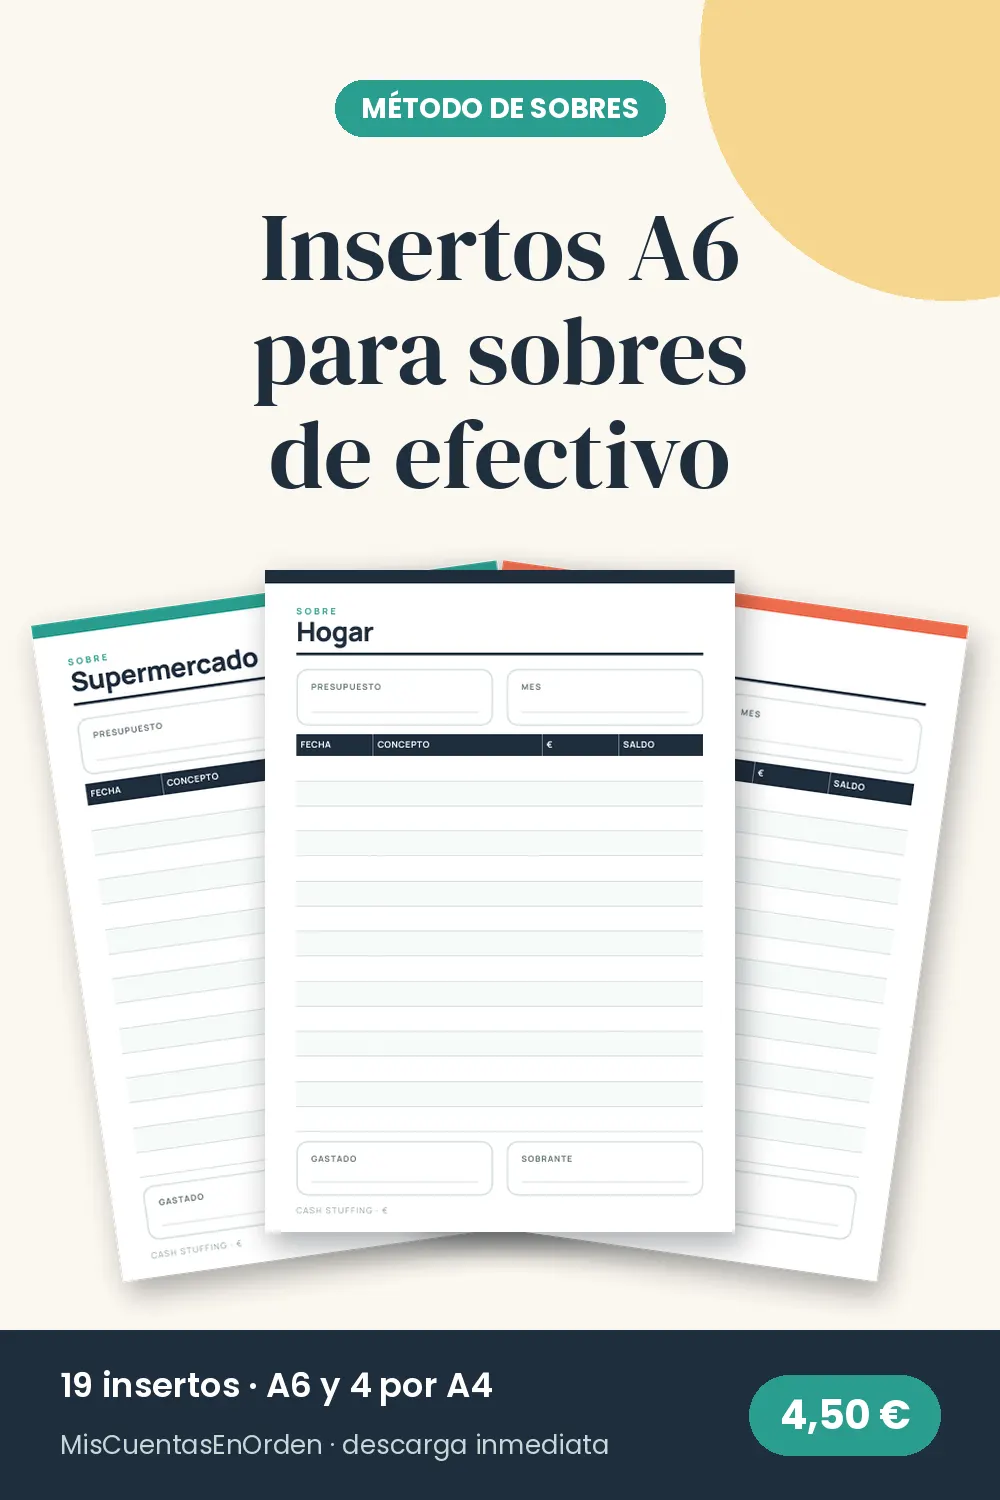
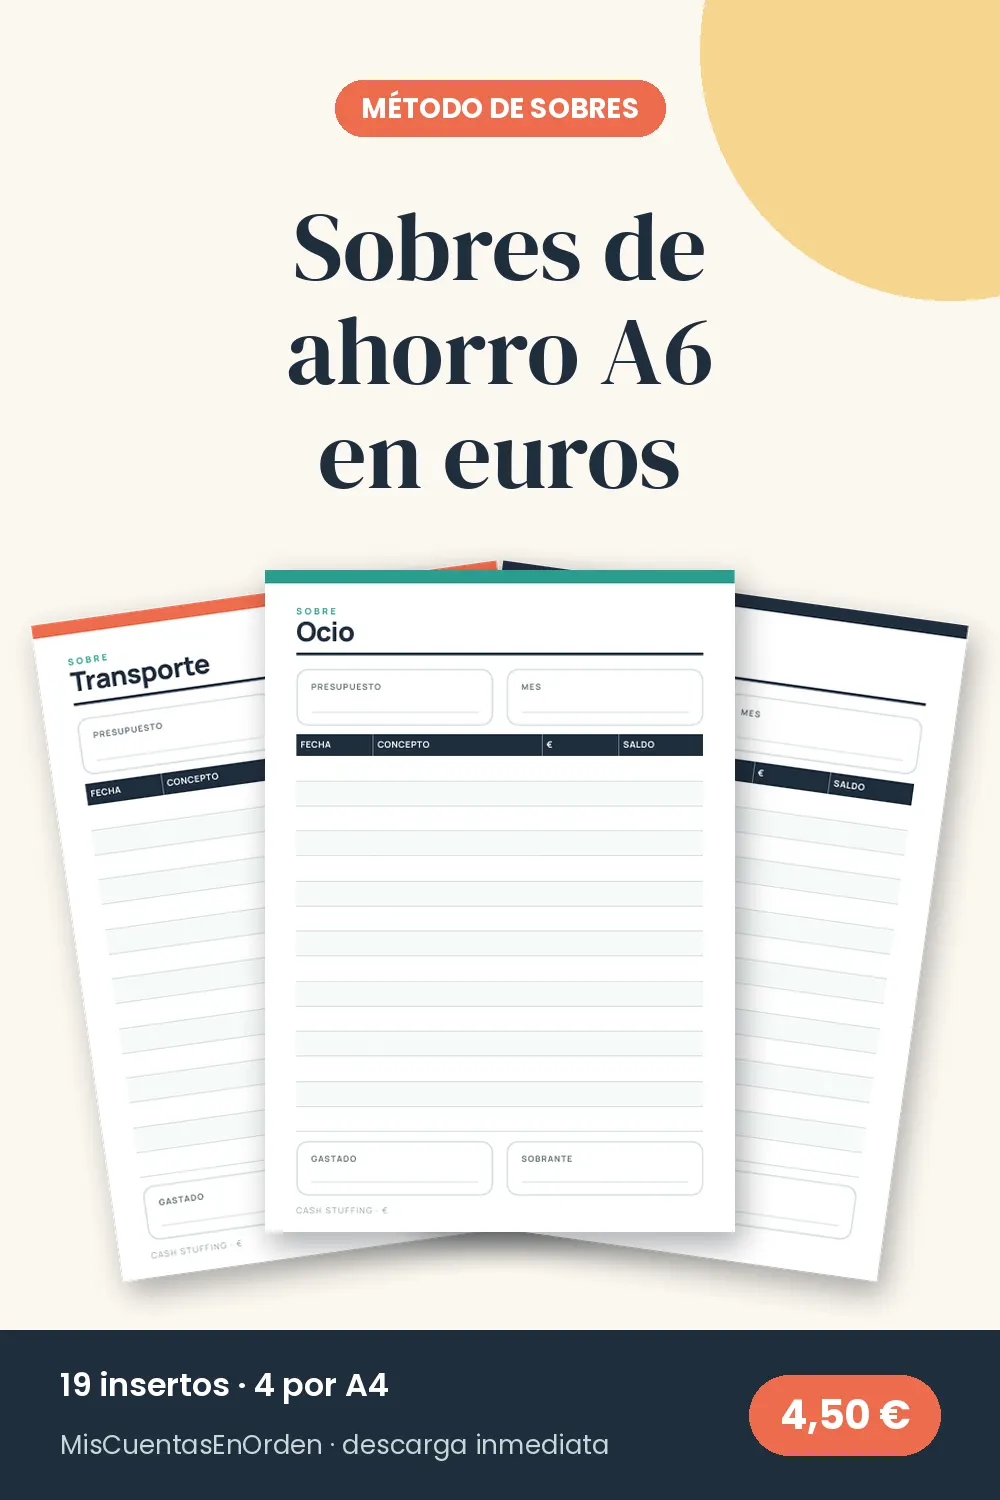
Puedes usar sobres de papel normales, pero se rompen pronto. Lo más práctico es una carpeta tipo archivador A6 con fundas de cremallera y un inserto para cada categoría donde apuntar entradas y salidas. Así sabes en todo momento cuánto queda sin contar billetes.
Si quieres probar, los insertos de sobres A6 en euros (4,50 €) traen 19 diseños (supermercado, ocio, emergencia, regalos, retos de ahorro…) para imprimir en A6 o cuatro por hoja A4.
Retos con sobres
El cash stuffing tiene su lado divertido: los retos. Algunos populares:
- Reto de los 100 sobres: numeras 100 sobres y cada día metes la cantidad de uno al azar. Si los completas todos, sumas 5.050 €. Es muy exigente, así que hazlo a tu ritmo.
- Reto de los 500 €: una cuadrícula con importes que tachas al ahorrar.
- Reto de 52 semanas: cada semana metes tantos euros como el número de la semana.
El Pack de Finanzas Personales incluye plantillas para varios de estos retos.
Preguntas frecuentes
¿Es seguro tener efectivo en casa? Para cantidades del mes, en un lugar discreto, suele ser razonable. Evita acumular grandes sumas; el ahorro a largo plazo debe estar en el banco.
¿Funciona si cobro poco? Precisamente con ingresos ajustados es donde más ayuda, porque cada euro tiene un destino claro.
¿Cuánto tarda en notarse? La mayoría nota la diferencia en el primer mes, sobre todo en ocio y supermercado.
Pruébalo un mes
No hace falta pasar todo a efectivo. Elige la categoría que más se te descontrola, ponle un sobre y prueba cuatro semanas. Si te engancha, amplía. Y si quieres el kit completo (presupuesto, sobres y retos), está el lote de finanzas por 14,90 €. Para empezar sin gastar nada, la plantilla de presupuesto gratis.
Este artículo es informativo y no constituye asesoramiento financiero.