La regla 50/30/20 explicada con ejemplos en euros
La regla 50/30/20 es probablemente el método de presupuesto más conocido del mundo, y tiene sentido: es fácil de recordar y no te obliga a apuntar cada café. Pero casi todos los ejemplos que encontrarás están pensados para sueldos americanos. Aquí la vas a ver con cifras en euros, con sueldos habituales en España y con lo que hacer cuando los números no cuadran.
Qué es la regla 50/30/20
La idea es dividir tus ingresos netos en tres bloques:
- 50 % para necesidades: lo que tienes que pagar sí o sí. Vivienda, suministros, comida básica, transporte para ir a trabajar, seguros, cuotas mínimas de deudas.
- 30 % para deseos: lo que mejora tu vida pero podrías recortar. Restaurantes, viajes, ropa que no es imprescindible, plataformas, caprichos.
- 20 % para ahorro y deudas: fondo de emergencia, ahorro para objetivos, inversión y pagos extra para quitarte deudas antes.
Lo bueno de este reparto es que te da permiso explícito para disfrutar (ese 30 %) a la vez que garantiza que ahorras algo cada mes.
Necesidad o deseo: dónde está la línea
Es la duda más habitual. Una pista útil: si dejaras de pagarlo mañana, ¿tendrías un problema serio? Si la respuesta es sí, es necesidad.
- La compra del súper es necesidad; el pedido a domicilio del viernes es deseo.
- El abono de transporte es necesidad; el taxi porque llueve, deseo.
- La tarifa de móvil básica es necesidad; la diferencia por el móvil de gama alta, deseo.
No hace falta ser perfecto. Lo importante es ser honesto contigo.
Ejemplo 1: sueldo de 1.200 € netos
| Bloque | % | Importe |
|---|---|---|
| Necesidades | 50 % | 600 € |
| Deseos | 30 % | 360 € |
| Ahorro | 20 % | 240 € |
Seamos realistas: con 1.200 € es muy difícil que la vivienda y la comida quepan en 600 €, sobre todo si vives solo. En este caso es normal un reparto tipo 70/20/10. Lo importante no son los porcentajes exactos, sino tener los tres bloques y que el ahorro exista, aunque sea pequeño.
Ejemplo 2: sueldo de 1.800 € netos
| Bloque | % | Importe |
|---|---|---|
| Necesidades | 50 % | 900 € |
| Deseos | 30 % | 540 € |
| Ahorro | 20 % | 360 € |
Con 360 € al mes ahorras 4.320 € al año. Si compartes piso o vives en una ciudad mediana, este reparto suele ser alcanzable. Si vives en Madrid o Barcelona y pagas alquiler solo, probablemente necesites un 60/20/20: recortas deseos para no tocar el ahorro.
Ejemplo 3: sueldo de 2.500 € netos
| Bloque | % | Importe |
|---|---|---|
| Necesidades | 50 % | 1.250 € |
| Deseos | 30 % | 750 € |
| Ahorro | 20 % | 500 € |
A partir de cierto nivel de ingresos, el riesgo es el contrario: que los deseos crezcan al mismo ritmo que el sueldo. Si tus necesidades están cubiertas con menos del 50 %, la diferencia es una oportunidad estupenda para subir el ahorro al 25 o 30 %.
Ejemplo 4: pareja con 3.100 € entre los dos
Pongamos que uno cobra 1.900 € y el otro 1.200 €. Una forma justa de aplicar la regla es que cada uno aporte a los gastos comunes en proporción a lo que gana (aproximadamente un 61 % y un 39 %). Así:
- Necesidades comunes (50 %): 1.550 €
- Deseos (30 %): 930 €, parte comunes y parte individuales
- Ahorro (20 %): 620 €, por ejemplo a una cuenta conjunta para el fondo de emergencia
Que cada uno tenga una pequeña partida personal sin rendir cuentas evita muchas discusiones.
Cómo aplicarla en 3 pasos
- Calcula tu neto mensual. Si tienes 14 pagas, usa la mensualidad normal y gestiona las extras aparte.
- Clasifica tus gastos del último mes en las tres categorías. Te dirá cuál es tu punto de partida real.
- Ajusta poco a poco. Si hoy estás en 65/30/5, intenta llegar a 60/30/10 en tres meses. Los cambios bruscos rara vez duran.
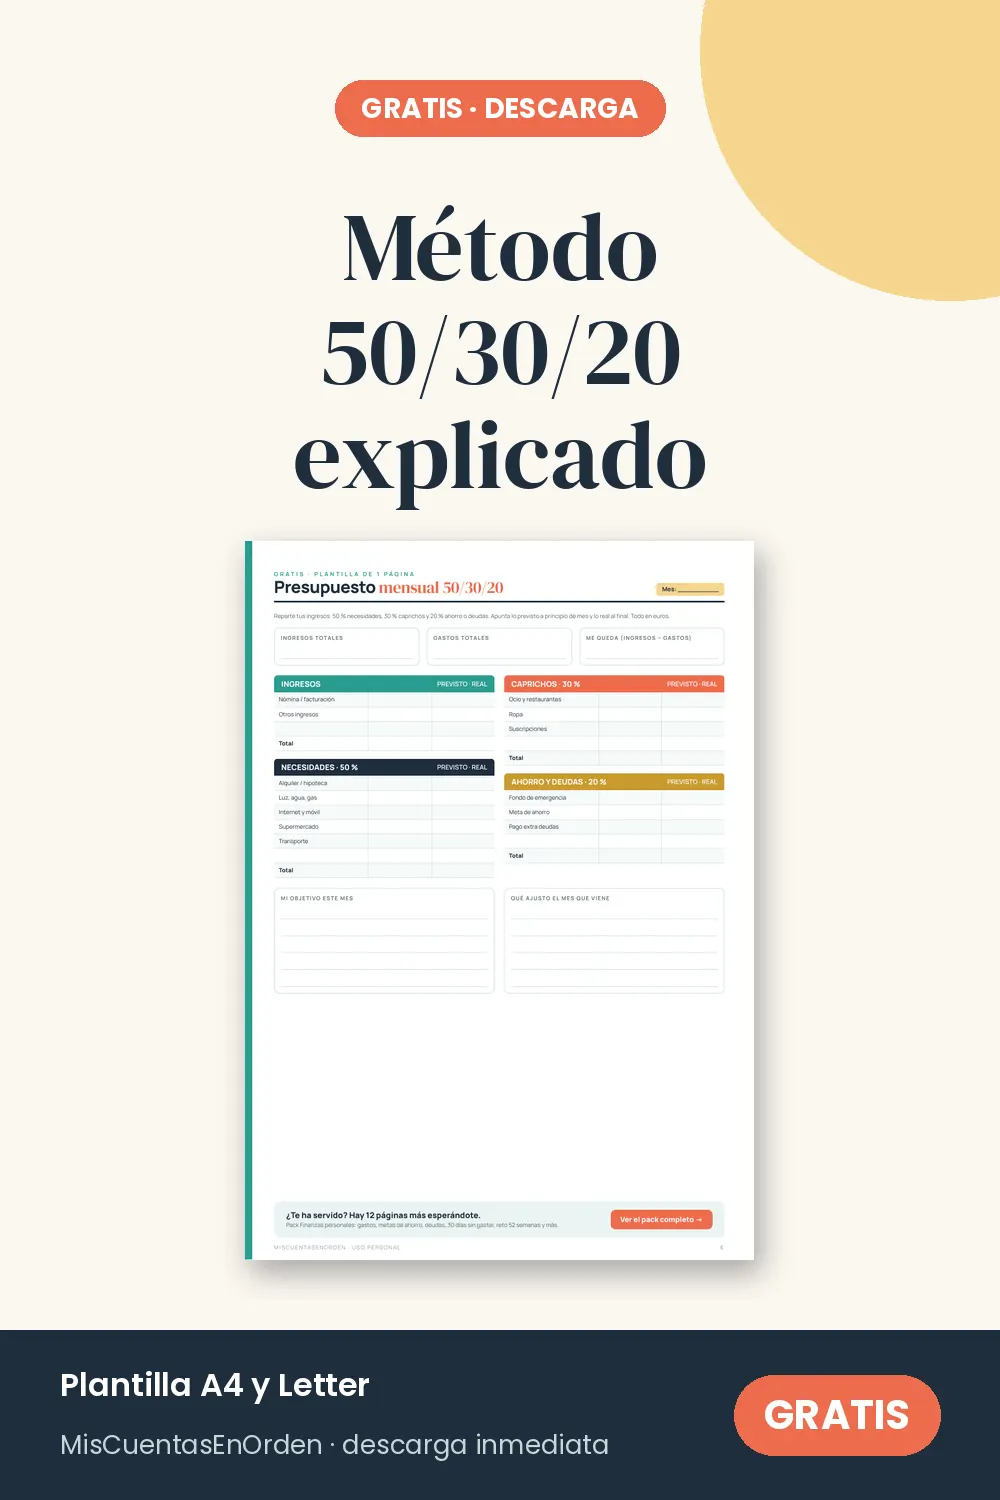
Para no hacer cuentas a mano, la plantilla de presupuesto 50/30/20 gratis ya trae las tres secciones con su columna de previsto y real.
Qué hacer si no llegas al 20 % de ahorro
No pasa nada. La regla es una referencia, no una ley. Algunas ideas:
- Empieza con un 5 % automático el día de cobro y sube un punto cada pocos meses.
- Revisa las suscripciones: suelen esconder entre 20 y 60 € al mes.
- Usa el método de los sobres para la partida de deseos; es muy difícil pasarte cuando ves el efectivo.
- Mira si puedes renegociar tarifas de luz, móvil o seguros.
Variantes de la regla
- 70/20/10: para ingresos ajustados o ciudades caras.
- 60/20/20: mantiene el ahorro y recorta deseos.
- 50/20/30: para quien tiene un objetivo concreto (entrada de una casa, deuda) y quiere acelerar.
Escoge la que puedas mantener doce meses, no la que suene mejor.
¿Y los gastos anuales?
El seguro del coche, el IBI, la ITV o los regalos de Navidad no llegan cada mes, pero forman parte de tus necesidades o deseos. El truco es dividir su importe anual entre 12 e incluir esa cantidad cada mes en el bloque que corresponda. Por ejemplo, un seguro de 360 € al año son 30 € al mes dentro del 50 %. Así, cuando llegue el recibo, el dinero ya estará apartado y no tendrás que sacarlo del ahorro.
Lleva la regla al papel
Si quieres ir más allá de una página, el Pack de Finanzas Personales (6,90 €) incluye presupuesto mensual, tracker de gastos, metas de ahorro y resumen anual, para que veas cómo evoluciona tu reparto mes a mes. Y si te atrae el efectivo, los insertos de sobres en euros (4,50 €) encajan perfectamente con el bloque del 30 %.
Este artículo es informativo y no constituye asesoramiento financiero. Adapta los porcentajes a tu situación personal.